Desde el 1 de noviembre de 2026, la franquicia tributaria SENCE ya no financia el 100% de la capacitación: cubre entre 15% y 80% del costo según la remuneración de cada trabajador, y deja fuera los cursos sin tutor.
La Ley N°21.850, para la Reconstrucción Nacional y el Desarrollo Económico y Social, se publicó en el Diario Oficial el 17 de octubre de 2026. El Gobierno había propuesto eliminar la franquicia, pero durante la tramitación se acordó mantenerla con cambios importantes. Estos son los cuatro que toda empresa debe conocer.
1. La franquicia ahora depende del sueldo del trabajador
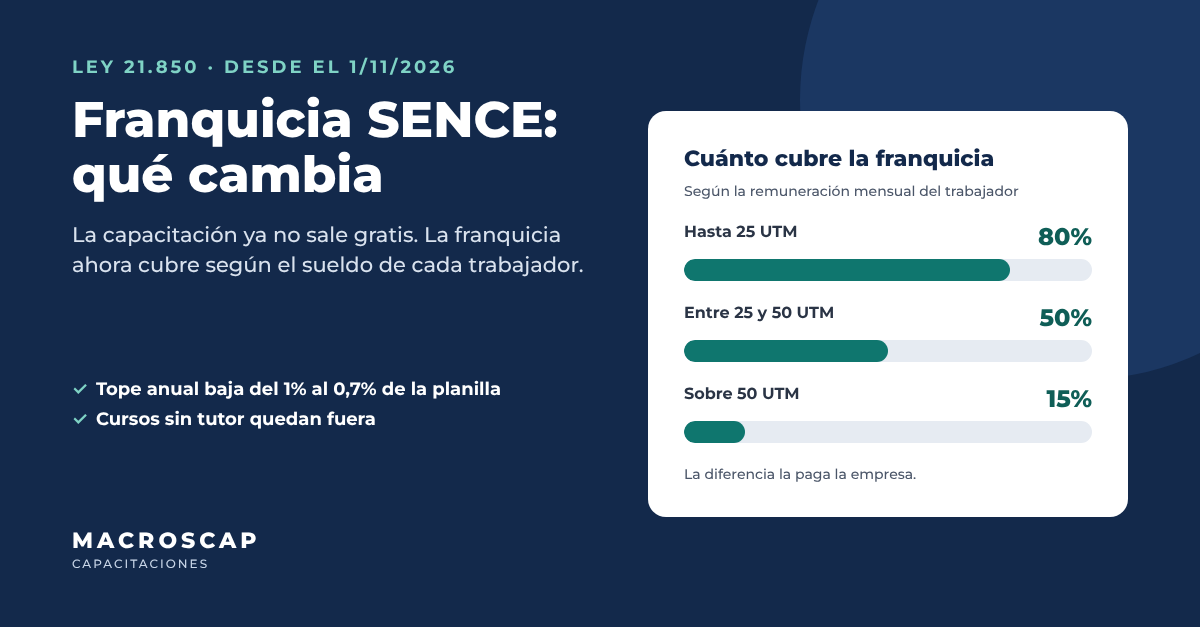
Antes, la franquicia podía cubrir el costo completo del curso. Ahora el porcentaje cambia según la remuneración mensual imponible de cada participante, y la empresa paga directamente la diferencia.
| Remuneración mensual del trabajador | Financiamiento máximo de la franquicia | La empresa paga |
|---|---|---|
| Hasta 25 UTM | 80% | 20% |
| Más de 25 y hasta 50 UTM | 50% | 50% |
| Más de 50 UTM | 15% | 85% |
La diferencia no se puede traspasar al trabajador: la ley prohíbe descontarla de su sueldo o cobrársela después.
2. Baja el tope anual
Las empresas podían descontar de su impuesto de Primera Categoría hasta el 1% de su planilla anual de remuneraciones. Con la reforma, ese tope baja a 0,7%.
3. Los cursos de autoaprendizaje quedan fuera
No se considerarán capacitación las actividades predominantemente recreativas, ni los cursos de auto instrucción sin intervención efectiva de un relator, tutor o facilitador. Esto va en la misma línea de la Resolución Exenta N°632 de SENCE, que ya había eliminado la modalidad "A distancia – Autoaprendizaje" para los nuevos códigos de curso.
4. El sistema será evaluado
Tres años después de que la ley entre en vigencia se hará una evaluación externa del sistema de capacitación, que revisará la calidad y pertinencia de los cursos financiados con la franquicia.
Qué significa para su empresa
La capacitación deja de ser "gratis" y pasa a tener un costo directo, sobre todo para jefaturas y ejecutivos con remuneraciones sobre 50 UTM. Por eso conviene planificar mejor y elegir cursos que realmente aporten. Recomendamos cuatro pasos:
- Revisar el plan de capacitación 2027 con el nuevo tope de 0,7% y los tramos por remuneración.
- Priorizar lo obligatorio y lo estratégico: capacitaciones exigidas por ley, como la prevención de delitos (Ley N°20.393 y N°21.595) o la prevención del lavado de activos para los sujetos obligados ante la UAF, que la empresa necesita con o sin franquicia.
- Verificar que los cursos e-learning tengan tutor y registro de su intervención, para no perder el beneficio.
- Consultar con su OTIC u OTEC cómo se aplican los nuevos porcentajes en cada curso, porque se calculan sobre el valor hora por participante.
Cómo puede ayudarle Macroscap
En Macroscap, OTEC acreditada bajo la norma NCh 2728, nuestros cursos e-learning cuentan con tutores que acompañan y retroalimentan a cada participante, y la plataforma registra el avance, las evaluaciones y la intervención del tutor. Le ayudamos a revisar qué capacitaciones le convienen con las nuevas reglas, en especial en cumplimiento normativo: Modelo de Prevención de Delitos y Prevención del Lavado de Activos, Financiamiento del Terrorismo y de la Proliferación de Armas de Destrucción Masiva.
Contáctenos: rodrigo.gonzalez@macroscap.cl · WhatsApp +56 9 9779 9826
Este artículo es informativo y no constituye asesoría tributaria ni legal. Para casos específicos, consulte el texto de la Ley N°21.850 y a su asesor.
Fuentes: CNN Chile · Emol · Senado · Diario Financiero